


Quando è possibile richiedere il nuovo ecobonus?
Incentivi, sconti, bonus, aiuti, sostegni. Potremmo dire che sono queste le parole più usate nelle nuove fasi 2 e 3, le fasi della ripartenza d’altronde che sembrano aver bisogno, già dal linguaggio, di termini che possano rassicurare sulla ripresa. Rimboccarsi le maniche e ricominciare! Questo è il motto che forse il governo vuole suggerire anche ai proprietari, incoraggiandoli a trovare la forza di investire ancora una volta nel bene rifugio per eccellenza: il mattone. Per sostenere questa ripresa dell’edilizia nasce l’ecobonus del 110%, un incentivo fortemente conveniente sia per la consistenza che per le nuove modalità con cui usufruirne. Diversi i dubbi, però, sui soggetti che possono accedere, le modalità e i tipi di lavori agevolati.
Con la pubblicazione nella Gazzetta Ufficiale Serie Generale n.128, supplemento ordinario 21, del 19 maggio scorso è entrato in vigore il Decreto Legge n. 34 del 19 maggio 2020, altrimenti noto come “Decreto Rilancio”.
Il provvedimento, che andrà convertito in legge entro 60 giorni dall’entrata in vigore per mantenere la sua efficacia e che in sede di conversione potrebbe anche subire qualche limatura, è davvero ciclopico, ricco di misure, molte delle quali necessitano attuazione o successive indicazioni per una completa operatività. Eppure l’eco intorno a queste misure è già molto forte e per questo abbiamo deciso di andare intanto a definire alcuni punti chiari e certi rispetto al funzionamento della misura definita “Econobonus” e inclusa nell’articolo 119 - Incentivi per efficientamento energetico, sisma bonus, fotovoltaico e colonnine di ricarica di veicoli elettrici.
Proviamo ad identificare i “touchpoint” della misura:
Quali lavori beneficiano del bonus?
Sono agevolati gli interventi in ambito di:
• efficienza energetica: l’agevolazione spetterà solo in presenza di alcune specifiche tipologie di interventi, che la norma indica tra quelli previsti dall’art. 14 D.L. 63/2013 (con massimali di spesa differenti) e solo qualora comporti il miglioramento di almeno due classi energetiche dell’edificio come risultante da APE rilasciato prima e dopo l’intervento (il cui costo confluirà nel monte detraibile).
Gli interventi sono i seguenti:
a. interventi di isolamento termico delle superfici opache verticali e orizzontali che interessano l'involucro dell'edificio con un'incidenza superiore al 25% della superficie disperdente lorda dell'edificio stesso (spesa massima 60.000 euro per il numero di unità che compongono l’edificio)
b. interventi sulle parti comuni degli edifici per la sostituzione degli impianti di climatizzazione invernale esistenti con impianti centralizzati per il riscaldamento, il raffrescamento o la fornitura di acqua calda (tali impianti devono avere determinate caratteristiche che la norma indica). La spesa massima è di 30.000 euro per il numero di unità che compongono l’edificio e potrà comprendere anche le spese per lo smaltimento dell’impianto sostituito.
c. interventi sugli edifici unifamiliari per la sostituzione degli impianti di climatizzazione invernale esistenti con impianti per il riscaldamento, il raffrescamento o la fornitura di acqua calda (tali impianti devono avere determinate caratteristiche che la norma indica). La spesa massima è di 30.000 euro e potrà comprendere anche le spese per lo smaltimento dell’impianto sostituito.
Cosa comprende, invece, il “superbonus”?
Gli interventi di cui sopra sono “trainanti”, nel senso che, se effettuati, consentono di applicare il cosiddetto “superbonus” del 110% anche agli altri interventi di efficientamento previsti dall’art. 14 D.L. 63/2013 (es. sostituzione infissi) che da soli non avrebbero tale agevolazione:
• riduzione del rischio sismico (c.d. sismabonus): ci si riferisce in particolare agli interventi contemplati dai commi 1-bis, 1-quater, 1-quinquies e 1-septies dell’art. 16 D.L 63/2013, per una spesa massima di 96.000 euro;
• installazione di impianti fotovoltaici connessi alla rete elettrica: si tratta degli interventi di cui all’articolo 1, comma 1, lettere a), b), c) e d) del D.P.R. 412/93; la spesa massima agevolata sarà di 48.000 euro e comunque non più di 2.400 euro per ogni kW di potenza; sarà agevolata anche l’installazione (contestuale o successiva) di sistemi di accumulo, per una spesa massima di 1.000 euro per ogni kWh di capacità di accumulo; l’agevolazione spetterà solo qualora si acconsenta a cedere al GSE l’energia prodotta e non auto-consumata;
• installazione di colonnine per la ricarica di veicoli elettrici: si tratta degli interventi di cui all’articolo 16-ter del decreto-legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90; l’agevolazione sarà tuttavia riconosciuta solo qualora tale installazione sia effettuata congiuntamente ad un intervento volto al miglioramento dell’efficienza energetica (vedi sopra).
Quando?
Il bonus copre le spese dei lavori sostenute tra il 1° luglio 2020 e il 31 dicembre 2021 ed è fruibile in 5 quote annuali di pari importo.
Come funziona il bonus?
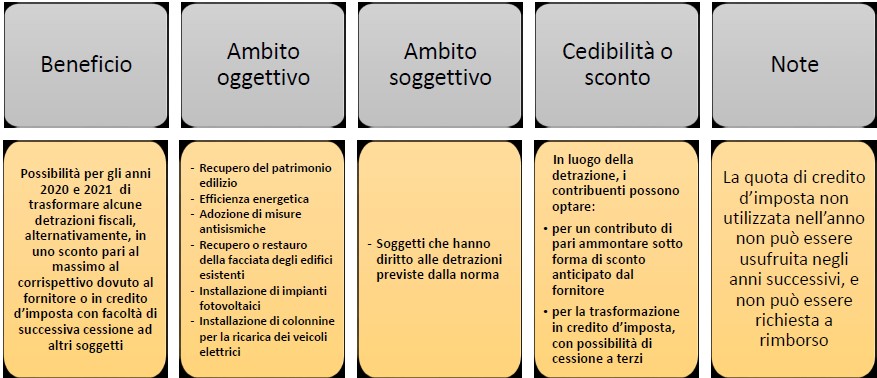
In alternativa alla detrazione da scalare in sede di dichiarazione dei redditi per 5 anni, il contribuente potrà optare (con modalità telematiche che l’AdE dovrà definire entro 30 gg. dall’entrata in vigore del decreto e producendo della documentazione che la norma indica) per la cessione del credito di imposta o lo sconto in fattura dell’importo corrispondente alla detrazione stessa (facoltà concessa dal successivo art. 121).
Cosa vuol dire?
OPZIONE 1: DETRAZIONE IN 5 ANNI
Il contribuente paga regolarmente i lavori, non riceve un rimborso immediato, ma scala dall’importo totale dovuto per le tasse IRPEF l’intero importo pagato fino al 110% di quanto speso in 5 rate annuali.
Questa potrebbe essere la scelta di chi ha sufficiente capienza fiscale (per esempio non converrebbe a chi ha qualche regime fiscale agevolato per cui paga poche tasse) e nello stesso tempo liquidità da anticipare per l’inizio dei lavori.
OPZIONE 2: CESSIONE DEL CREDITO
In questo caso il contribuente cede il rimborso del 110% dei lavori eseguiti:
- alla ditta che esegue i lavori (che applicherà uno sconto in fattura immediato, di fatto eseguendo i lavori gratis);
- alle banche;
- ad altri intermediari finanziari.
In questo caso il contribuente molto probabilmente rinuncia all’extra del 10% ma intanto potrebbe vedersi eseguire i lavori senza dover anticipare le somme.

Tale possibilità viene concessa per una platea di interventi più ampia rispetto a quella dei destinatari del superbonus del 110%, purché le spese siano sostenute negli anni 2020 e 2021.
Gli interventi sono i seguenti:
a) recupero del patrimonio edilizio di cui all’articolo 16-bis), comma 1, lettere a) e b), del TUIR;
b) efficienza energetica di cui all’articolo 14 del decreto-legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90 e di cui all’art. 119 del Decreto in commento (vedi sopra);
c) adozione di misure antisismiche di cui all’articolo 16, commi 1-bis e 1-ter, del decreto- legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90 e di cui all’art. 119 del Decreto in commento (vedi sopra);
d) recupero o restauro della facciata degli edifici esistenti, ivi inclusi quelli di sola pulitura o tinteggiatura esterna, di cui all’articolo 1, comma 219, della legge 27 dicembre 2019, n. 160 (c.d. “bonus facciate”);
e) installazione di impianti solari fotovoltaici, compresi quelli di cui all’art. 119 del Decreto in commento (vedi sopra);
f) installazione di colonnine per la ricarica dei veicoli elettrici di cui all’articolo 16-ter del decreto-legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90 e di cui all’art. 119 del Decreto in commento (vedi sopra).
Per quanto riguarda il credito d’imposta, questo può essere utilizzato anche in compensazione nel modello F24, sulla base delle rate residue di detrazione non godute, ed è usufruito con la stessa ripartizione in quote annuali con la quale sarebbe stata utilizzata la detrazione. La quota di credito d’imposta non utilizzata nell’anno può essere usufruita negli anni successivi, ma non può essere richiesta a rimborso.
La funzione di controllo viene affidata all’Agenzia delle Entrate che, qualora accertasse la mancata integrazione, anche parziale, dei requisiti che danno diritto alla detrazione d’imposta, provvederà al recupero dell’importo corrispondente alla detrazione non spettante nei confronti dei soggetti che hanno beneficiato dell’agevolazione, con relativi interessi.
Le modalità attuative di questa misura agevolativa, compresa la procedura per l’esercizio dell’opzione (che sarà in ogni caso telematica) saranno definite entro 30 gg. dall’entrata in vigore del Decreto con provvedimento del Direttore dell’AdE.
Chi può usufruire del bonus?
Il bonus vede come destinatari:
- gli edifici definiti “condomini”;
- le persone fisiche (non esercenti arti o professioni); solo con riferimento agli interventi di efficienza energetica, l’agevolazione non sarà concessa in caso di edifici unifamiliari diversi da quello adibito ad abitazione principale;
- gli Istituti Autonomi Case Popolari (in qualsiasi modo denominati);
- le società di “in house providing” per gli immobili adibiti ad edilizia residenziale pubblica;
- le cooperative di abitazione a proprietà indivisa per immobili assegnati in godimento ai soci.
Dubbi sulla definizione di Condominio
Se sono proprietario di una villetta di campagna (una sola unità immobiliare residenziale, non abitata direttamente, ma tenuta a disposizione del proprietario/contribuente) in caso di rifacimento del cappotto termico potrebbe accontentarsi, in alternativa e in base alle caratteristiche dell’intervento:
- dell’ecobonus ordinario (65%, su una spesa massima peraltro più elevata, cioè 92.307, anziché i 60mila euro del superbonus);
- del bonus facciate (90%, senza massimale di spesa, in zona urbanistica A e B);
- del bonus sulle ristrutturazioni (50%, su una spesa di 96mila euro).
Attenzione, però, alle sfumature. Se la villetta è costituita da due unità immobiliari che appartengono a proprietari diversi, si configura un “condominio minimo” per il quale l’agenzia delle Entrate negli ultimi anni ha sempre ritenuto possibile beneficiare delle detrazioni sulle ristrutturazioni, anche se il fabbricato non ha un suo codice fiscale, e anche se non c’è amministratore.
Peraltro, se quella stessa villetta è costituita da due unità immobiliari distintamente accatastate che appartengono a un unico proprietario, il Fisco ha sempre considerato quel tipo di edificio come un “condominio”. È una posizione evidenziata nella circolare 13/E del 2019 (la “circolare manuale” sul modello 730) e ribadita in varie occasioni, da ultimo con i due interpelli 138 e 139 del 23 maggio scorso a proposito del sismabonus ordinario. Pare ragionevole attendersi una conferma di questo orientamento, anche se - viste le cifre in gioco - conviene aspettare una presa di posizione ufficiale.
Prima e seconda casa: specifiche
Le seconde case sono off-limits dall’ecobonus potenziato al 110% (riservato ai cappotti termici, agli interventi su impianti di riscaldamento e alle opere di risparmio energetico ad essi “congiunte”). Ma, anche qui, serve una precisazione. Il divieto riguarda infatti gli interventi eseguiti da persone fisiche non esercenti attività d’impresa, arte o professione «su edifici unifamiliari diversi da quelli destinati ad abitazione principale».
L’esclusione non vale per le “seconde case” che si trovano all’interno di un condominio: quindi, se si interviene sulle parti comuni di un edificio residenziale, chi possiede un appartamento (anche locato o concesso in uso gratuito a un familiare) può senz’altro beneficiare del superbonus del 110 per cento. Così come i proprietari di studi professionali o negozi che fanno comunque parte del condominio.
Che cos’è «principale»
Sarebbe poi bene chiarire anche un altro aspetto: la definizione di “abitazione principale”. Il decreto non lo precisa, ma si dovrebbe intendere quella indicata dal Tuir: in cui il contribuente e i suoi familiari dimorano abitualmente.
La prassi delle Entrate lascia pensare che il requisito dell’abitazione principale debba esistere all’avvio dei lavori: non si potrebbe prendere la residenza a lavori finiti. Ma resta comunque un punto irrisolto: se cioè il superbonus spetti anche all’inquilino di una casa (anche non condominiale) presa in affitto. Una casa che per lui è “abitazione principale”.
POTREBBE INTERESSARTI ANCHE:
Anche gli immobili affittati possono usufruire dell’ecobonus.
Le detrazioni del sismabonus sono valide anche per gli immobili da affittare.
